Prévoyance: quand le confort de la gestion indicielle fragilise nos retraites
Deux approches. Deux philosophies. Un débat qui perdure.
Le rendement des capitaux est indispensable à l’équilibre du 2e pilier. Face à la pression accrue sur les frais, la gestion passive s’est imposée comme le refuge par excellence des comités de placement. En s’alignant aveuglément sur la seule capitalisation des marchés, nos institutions s’exposent à des risques systémiques inédits et fragilisent le moteur essentiel de nos rentes: le troisième cotisant. Il est temps de repenser l’allocation et de redonner de l’agilité à l’architecture financière de notre prévoyance.
Head of Business Development Suisse romande | Key Investment Services (KIS) SA, Morges
La mécanique grippée du 2e pilier
En Suisse, le système de prévoyance professionnelle repose sur un équilibre tripartite fondamental. Pour garantir les rentes futures et maintenir le taux de conversion, les cotisations des salariés et des employeurs ne suffisent pas. Les institutions de prévoyance ont et auront toujours besoin du «troisième cotisant»: le rendement des marchés financiers.
Historiquement, le Conseil fédéral et la Commission de haute surveillance de la prévoyance professionnelle (CHS PP) rappellent que près de 40% de la fortune totale du 2e pilier provient des revenus du capital.
Pour protéger ce moteur, les conseils de fondation ont l’obligation légale (art. 50 OPP 2) de veiller scrupuleusement à la sécurité et à la gestion des risques des placements. C’est précisément ici que s’installe un paradoxe structurel majeur. Sous couvert de prudence, de gestion fiduciaire responsable et de maîtrise des coûts, une large majorité de caisses s’est focalisée sur la gestion indicielle (ou passive).
Pourtant, un indice boursier ne représente en rien le niveau de risque minimum d’un marché. Un indice n’est rien d’autre qu’une méthodologie d’allocation systématique, dictée par des critères purement mathématiques et mécaniques – souvent la capitalisation boursière pour les actions, ou le volume d’émission pour les obligations. En s’alignant aveuglément sur ces indices, les caisses de pension s’exposent à des risques systémiques cachés d’une grandeur inédite.
Radiographie d’une allocation LPP standardisée (OPP 2)
Le profil type d’une caisse de pension suisse montre une forte exposition aux classes d’actifs traditionnelles, rigidifiée par les limites légales de base de l’OPP 2 et fortement dépendante des indices de capitalisation.
| Classe d’actifs | Allocation moyenne constatée | Méthodologie indicielle sous-jacente | Risques cachés et asymétries majeures |
|---|---|---|---|
| Obligations (Suisses & Étrangères) |
~35% à 40% | Pondération par le volume de la dette émise (SBI, Bloomberg Global Aggregate) | Le paradoxe de la dette Plus un émetteur (État ou entreprise) s’endette, plus son poids augmente dans le portefeuille de la caisse. Risque de duration élevé. |
| Actions (Suisses & Internationales) |
~30% à 35% | Pondération par la capitalisation boursière (SPI, MSCI World) | L’illusion de la diversification Concentration extrême sur quelques méga-capitalisations (p. ex. les «Magnificent 7» aux USA > 1/3 du S&P 500, 3 titres en Suisse > 50% du SMI), dépendance au dollar et «bulle» sectorielle (IA). |
| Immobilier (Direct & Indirect) |
~20% à 25% | Gestion souvent active ou de conviction | Illiquidité des parts Valorisations lentes à s’ajuster lors des pivots de taux. Risque de blocage des rachats de parts et dispersion des rendements nets. |
| Placements alternatifs (Private Equity, Infrastructures, …) |
~5% à 10% | Sélection de gérants actifs spécialisés | Barrière d’accès élevée Complexité contractuelle et coûts supérieurs, mais décorrélation avec les marchés publics. |
Le piège obligataire: financer les acteurs les plus endettés
L’année 2022 a servi d’avertissement au monde de la gestion passive. Pour la première fois depuis des décennies, la corrélation historique négative entre actions et obligations s’est brisée, les deux classes d’actifs chutant de concert sous l’effet de la remontée marquée des taux d’intérêt par les banques centrales (BNS, Fed, BCE).
Dans une stratégie obligataire indicielle classique (type Bloomberg Global Aggregate), le poids d’un émetteur est proportionnel à l’encours de sa dette. Ce mécanisme induit deux anomalies fondamentales pour une caisse de pension:
- La prime à l’indiscipline budgétaire: la caisse prête prioritairement aux États les plus endettés (États-Unis, pays de la zone euro à fort ratio dette/PIB), augmentant mécaniquement le risque de crédit systémique à long terme.
- Le piège de la duration: lorsque les rendements étaient au plus bas (voire négatifs en Suisse), les indices obligataires affichaient des échéances moyennes (durations) très longues. Les caisses de pension ont ainsi encaissé des pertes en capital massives en 2022 sans qu’aucun gérant ne puisse réduire la sensibilité aux taux, puisque l’indice «obligeait» à conserver ces titres.
Bien que les rendements actuels soient plus attractifs qu’en période de taux négatifs, la liquidité sous-jacente de ces gigantesques marchés de dette s’est considérablement tarie, rendant les sorties de crise plus périlleuses pour les portefeuilles rigides.
Le risque actions: la concentration extrême et le mirage de l’IA
Du côté des actions, la gestion indicielle mondiale (notamment via l’indice de référence MSCI World) souffre d’un biais de concentration historique. La capitalisation boursière a créé des géants d’une taille jamais vue, menés par le secteur technologique américain et la frénésie autour de l’Intelligence Artificielle (les «Magnificent 7»: Apple, Microsoft, Nvidia, Alphabet, Amazon, Meta, Tesla).
Acheter un indice actions passif aujourd’hui ne revient pas à acheter «l’économie mondiale», mais à prendre un pari ultra-concentré, à savoir:
- Dépendance géographique: les États-Unis représentent désormais près de 70% du MSCI World. Une telle concentration géographique n’est pas inédite et rappelle un dangereux précédent: le Japon en 1989. À l’apogée de sa bulle financière, l’indice passif mondial était exposé à 45% sur les actions japonaises. Lors de l’éclatement de la bulle, l’indice national (Nikkei 225) a perdu près de 60% de sa valeur en moins de trois ans. Preuve absolue de la violence des cycles indiciels: il aura fallu attendre 34 ans et 2 mois (jusqu’en février 2024) pour que le Nikkei retrouve enfin son niveau record de décembre 1989. Si la diversification internationale a permis à l’indice MSCI World de retrouver son équilibre en 4 ans à l’époque, le danger est démultiplié aujourd’hui: le poids des États-Unis (70%) est tel qu’un krach similaire paralyserait l’indice mondial pour une durée indéterminée, le reste du monde n’ayant plus le poids nécessaire pour amortir le choc.
- Risque technologique et disruption: le secteur technologique pèse pour près d’un tiers de l’allocation. Si le retour sur investissement des infrastructures d’IA s’avère plus lent que prévu par les marchés, le risque de correction sur les valorisations indicielles sera immédiat et violent.
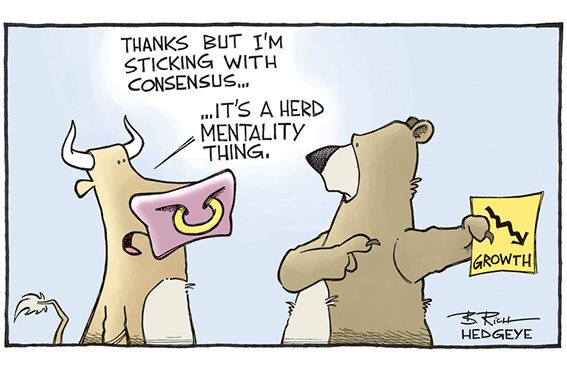
Le confort de la moyenne: le syndrome de la «note de classe»
Le succès de l’indiciel ne s’explique pas uniquement par des critères financiers, mais par une dynamique psychologique et politique au sein des conseils de fondation. Se situer dans la moyenne des indices de référence du marché (tels que les célèbres indices Pictet LPP 25/40/60) offre un confort et une sécurité, qui ne sont pourtant que relatifs.
Ce comportement peut rappeler les dynamiques scolaires: lorsqu’un élève rapporte une mauvaise note, la première ligne de défense est souvent de dire: «Oui, mais la moyenne de la classe est très basse aussi!» Cette analogie illustre parfaitement le mécanisme d’évitement du risque de réputation qui paralyse de nombreux comités.
Si une caisse de pension perd 12% en gestion passive lors d’un krach alors que son indice de référence perd 12%, le gestionnaire et le conseil de fondation se rassurent en se disant que leurs pairs ont évolué de manière similaire et que finalement c’est le marché qui en a décidé ainsi.
En revanche, si un gérant sort des sentiers battus pour désamorcer les risques de concentration et sous-performe l’indice de 1%, même si son objectif est de mieux protéger son capital à long terme, son résultat est immédiatement jugé comme moins optimal.
Ce manque de recul crée une contradiction flagrante lors des débats sur le taux d’intérêt minimal LPP ou le taux de rémunération des avoirs des assurés. Certains représentants des assurés militent contre un taux minimal jugé trop bas, pénalisant le pouvoir d’achat des futurs rentiers. Pourtant, lorsqu’ils siègent dans les comités de placement, ces mêmes représentants votent généralement pour des stratégies indicielles à bas coût, privilégiant ainsi des placements obligataires passifs et fuyant les investissements alternatifs. À la décharge de certains, cette posture émane souvent des recommandations de leur conseiller en placement. Ces derniers, par souci de gestion des risques de réputation, ont eux aussi tout intérêt à préconiser un positionnement proche de la moyenne du marché. On retrouve ici le confort de la «note de classe» décrit plus haut: conseiller l’indice, c’est s’assurer de ne jamais avoir tort seul. Il est important de rappeler que, fort heureusement, les caisses ont toute la liberté de rémunérer davantage les comptes de leurs affiliés, mais pour cela il faut s’en donner les moyens.
Vers une allocation efficiente: optimiser les frais plutôt que couper les performances
Pour sortir de cette léthargie indicielle, les caisses de pension doivent repenser leur approche de la performance et des coûts. Dans la vie de tous les jours, personne ne choisit son logement, son moyen de transport ou ses prestataires de services sur le seul critère du prix le plus bas. Nous acceptons que la qualité, l’expertise et la sécurité aient un coût, pour autant que la valeur ajoutée nette soit démontrée. Il doit en aller de même pour l’architecture financière du 2e pilier. Ce qui compte à la fin, ce n’est pas le niveau des frais (TER), c’est ce qu’il reste net de tous frais à la caisse de pension.
Des pistes concrètes d’optimisation existent:
- Faire travailler intelligemment la poche obligataire (35%–40%): contrairement aux marchés d’actions, la recherche financière démontre empiriquement que la gestion active apporte une forte valeur ajoutée nette sur les marchés obligataires. En s’affranchissant des indices de référence, un gérant peut éviter les émetteurs excessivement endettés, ajuster dynamiquement la sensibilité aux taux (duration) et exploiter les inefficiences de liquidité. Il s’agit ici de privilégier le profil rendement/risque global plutôt que de financer passivement l’augmentation de la dette mondiale.
- Désamorcer la concentration des actions (30%–35%): une piste serait d’explorer des méthodologies d’indexation alternatives, telles que l’équipondération (Equal Weight), les approches de Minimum Variance (qui construisent le portefeuille selon le risque et non la taille). Redonner du poids aux pays émergents – contributeurs réels à l’économie mondiale mais sous-représentés dans les indices traditionnels – ainsi qu’aux sociétés tournées vers l’avenir permet d’atténuer le risque de bulle sectorielle liée à l’IA.
- L’alternative des classes d’actifs décorrélées: augmenter l’efficience globale du portefeuille par l’intégration d’actifs tangibles non cotés (infrastructures, private equity), voire explorer d’autres opportunités comme les hedge funds ou alors les matières premières et les gestions multi-actifs dynamiques si l’on veut limiter les frais.
Le débat entre la gestion active et la gestion passive ne cessera d’exister
Certains observateurs considéreront cette charge contre l’indiciel comme un plaidoyer intéressé. Dans une certaine mesure, c’est vrai: défendre une gestion plus agile, plus consciente des risques réels et plus proche du terrain fait partie intégrante d’une vision engagée de la prévoyance qui me tient à cœur depuis plus de 20 ans et que je continuerai à promouvoir. Mais cela ne signifie pas qu’il faille bannir totalement la gestion indicielle.
Notre métier repose avant tout sur la confiance, la formation et l’information continue des décideurs du 2e pilier. Les performances à long terme de certaines institutions de prévoyance ont démontré qu’une gestion active des risques et une diversification désindexée permettent de surperformer structurellement les portefeuilles purement passifs sur la durée, et ainsi d’agir concrètement dans l’intérêt supérieur des affiliés.
En tout état de cause, la réponse au débat qui oppose la gestion active à la gestion passive ne devrait jamais être binaire pour les investissements mobiliers. Il conviendrait cependant d’y consacrer le temps nécessaire, pour autant que l’on ait la volonté de rendre le tiers cotisant plus efficient, ceci, avant tout, dans l’intérêt des affiliés des caisses de pension et de nos futures retraites.