Vorsorge: Wenn der Komfort des Indexmanagements unsere Renten schwächt
Zwei Ansätze. Zwei Philosophien. Eine anhaltende Debatte.
Die Rendite der Kapitalanlagen ist für das Gleichgewicht der beruflichen Vorsorge von entscheidender Bedeutung. Angesichts des zunehmenden Kostendrucks hat sich das passive Management zum bevorzugten Rückzugsort vieler Anlagekommissionen entwickelt. Indem sich Vorsorgeeinrichtungen jedoch blind an der reinen Marktkapitalisierung orientieren, setzen sie sich neuartigen systemischen Risiken aus und schwächen den entscheidenden Motor unserer Renten: den „dritten Beitragszahler“. Es ist an der Zeit, die Asset Allocation zu überdenken und der finanziellen Architektur unserer Vorsorge wieder mehr Flexibilität zu verleihen.
Head of Business Development Westschweiz | Key Investment Services (KIS) AG, Morges
Die festgefahrene Mechanik der 2. Säule
In der Schweiz beruht das System der beruflichen Vorsorge auf einem grundlegenden Gleichgewicht dreier Beitragszahler. Um künftige Renten zu sichern und den Umwandlungssatz aufrechtzuerhalten, reichen die Beiträge von Arbeitnehmern und Arbeitgebern nicht aus. Die Vorsorgeeinrichtungen sind und bleiben auf den „dritten Beitragszahler“ angewiesen: die Rendite der Finanzmärkte.
Der Bundesrat und die Oberaufsichtskommission Berufliche Vorsorge (OAK BV) weisen darauf hin, dass historisch rund 40% des Gesamtvermögens der 2. Säule aus Kapitalerträgen stammen.
Um diesen Motor zu schützen, sind die Stiftungsräte gemäss Art. 50 BVV 2 gesetzlich verpflichtet, die Sicherheit und das Risikomanagement der Anlagen sorgfältig zu gewährleisten. Genau hier zeigt sich ein wesentliches strukturelles Paradoxon. Unter dem Deckmantel von Vorsicht, verantwortungsbewusstem treuhänderischem Handeln und Kostenkontrolle hat sich eine grosse Mehrheit der Kassen auf das Indexmanagement – beziehungsweise das passive Management – konzentriert.
Ein Börsenindex stellt jedoch keineswegs das minimale Risikoniveau eines Marktes dar. Ein Index ist nichts anderes als eine systematische, durch rein mathematische und mechanische Kriterien bestimmte Allokationsmethodik – bei Aktien häufig anhand der Marktkapitalisierung, bei Anleihen anhand des Emissionsvolumens. Indem sich Pensionskassen blind an diesen Indizes orientieren, setzen sie sich systemischen Risiken von bisher ungekanntem Ausmass aus.
Aufschlüsselung einer standardisierten BVG-Vermögensallokation (BVV 2)
Das typische Profil einer Schweizer Pensionskasse ist stark auf traditionelle Anlageklassen ausgerichtet. Diese Ausrichtung wird durch die gesetzlichen Rahmenbedingungen der BVV 2 zusätzlich geprägt und hängt stark von kapitalisierungsgewichteten Indizes ab.
| Anlageklasse | Festgestellte durchschnittliche Allokation | Zugrundeliegende Indexmethodik | Versteckte Risiken und wesentliche Asymmetrien |
|---|---|---|---|
| Obligationen (Schweiz & Ausland) |
~35%–40% | Gewichtung nach dem Volumen der emittierten Anleihen (SBI, Bloomberg Global Aggregate) | Das Schuldenparadoxon Je mehr sich ein Emittent (Staat oder Unternehmen) verschuldet, desto grösser wird sein Anteil im Portfolio der Kasse. Hohes Durationsrisiko. |
| Aktien (Schweiz & International) |
~30%–35% | Gewichtung nach Marktkapitalisierung (SPI, MSCI World) | Die Illusion der Diversifizierung Extreme Konzentration auf einige wenige Mega-Caps (z.B. die „Magnificent 7“ in den USA > 1/3 des S&P 500, 3 Titel in der Schweiz > 50% des SMI), Abhängigkeit vom Dollar und eine Branchenblase (KI). |
| Immobilien (direkt und indirekt) |
~20%–25% | Oft aktives bzw. überzeugungsbasiertes (High-Conviction-) Management | Illiquidität der Anteile Die Bewertungen passen sich bei einer Zinswende nur langsam an. Risiko von Rücknahmesperren von Anteilen und einer Streuung der Nettorenditen. |
| Alternative Anlagen (Private Equity, Infrastruktur usw.) |
~5%–10% | Auswahl spezialisierter aktiver Fondsmanager | Hohe Zugangsbarrieren Vertragliche Komplexität und höhere Kosten, jedoch geringe Korrelation mit den kotierten Märkten. |
Die Anleihenfalle: Die am stärksten verschuldeten Akteure finanzieren
Das Jahr 2022 war ein Warnsignal für die Welt des passiven Managements. Erstmals seit Jahrzehnten brach die historisch negative Korrelation zwischen Aktien und Anleihen zusammen: Beide Anlageklassen verzeichneten gleichzeitig deutliche Kursverluste, ausgelöst durch den markanten Zinsanstieg der Zentralbanken (SNB, Fed, EZB).
Bei einer klassischen indexierten Anleihenstrategie – etwa auf Basis des Bloomberg Global Aggregate – entspricht das Gewicht eines Emittenten dem Umfang seiner ausstehenden Schulden. Dieser Mechanismus führt für eine Pensionskasse zu zwei grundlegenden Verzerrungen:
- Die Prämie für fiskalische Disziplinlosigkeit: Die Pensionskasse finanziert prioritär die am stärksten verschuldeten Staaten – etwa die USA oder Länder der Eurozone mit hoher Schuldenquote – und erhöht damit zwangsläufig das langfristige systemische Kreditrisiko.
- Die Durationsfalle: Als die Renditen auf einem Tiefstand waren – in der Schweiz teilweise sogar im negativen Bereich – wiesen die Anleihenindizes sehr lange durchschnittliche Laufzeiten beziehungsweise Durationen auf. Die Pensionskassen mussten daher im Jahr 2022 massive Kapitalverluste hinnehmen, ohne dass ein Fondsmanager die Zinssensitivität verringern konnte, da der Index das Halten dieser Titel faktisch vorschrieb.
Auch wenn die Renditen heute attraktiver sind als während der Negativzinsphase, hat die zugrunde liegende Liquidität dieser gigantischen Schuldenmärkte erheblich abgenommen. Dies macht die Bewältigung von Krisensituationen für starre Portfolios zusätzlich anspruchsvoll.
Das Aktienrisiko: Extreme Konzentration und KI-Euphorie
Auf der Aktienseite weist das globale passive Management – insbesondere über den Referenzindex MSCI World – eine historisch hohe Konzentration auf. Die Marktkapitalisierung hat Unternehmen von bisher beispiellosem Gewicht hervorgebracht, angeführt vom US-Technologiesektor und der Euphorie rund um die künstliche Intelligenz („Magnificent 7“: Apple, Microsoft, Nvidia, Alphabet, Amazon, Meta, Tesla).
Wer heute einen passiven Aktienindex kauft, investiert damit nicht einfach in „die Weltwirtschaft“, sondern geht eine stark konzentrierte Wette mit folgenden Risiken ein:
- Geografische Abhängigkeit: Die USA machen mittlerweile rund 70% des MSCI World aus. Eine solche geografische Konzentration ist nicht neu und erinnert an einen gefährlichen Präzedenzfall: Japan im Jahr 1989. Auf dem Höhepunkt der Finanzblase entfielen 45% des globalen Index auf japanische Aktien. Als die Blase platzte, verlor der nationale Index (Nikkei 225) in weniger als drei Jahren fast 60% seines Wertes. Ein eindeutiger Beweis für die Heftigkeit der Indexzyklen: Es dauerte 34 Jahre und 2 Monate (bis Februar 2024), bis der Nikkei endlich wieder sein Rekordniveau vom Dezember 1989 erreichte. Zwar ermöglichte die internationale Diversifizierung damals dem MSCI World Index, sich innerhalb von vier Jahren zu erholen, doch ist die Gefahr heute um ein Vielfaches grösser: Das Gewicht der USA (70%) ist so gross, dass ein ähnlicher Crash den Weltindex auf unbestimmte Zeit lahmlegen würde, da der Rest der Welt nicht mehr stark genug ist, um den Schock abzufedern.
- Technologisches Risiko und Disruption: Der Technologiesektor macht inzwischen rund ein Drittel der Allokation aus. Sollten sich die Investitionen in KI-Infrastrukturen langsamer rentieren als von den Märkten erwartet, könnte dies unmittelbar zu einer deutlichen Korrektur der Indexbewertungen führen.
Der Komfort des Durchschnitts: Das „Klassennoten-Syndrom“
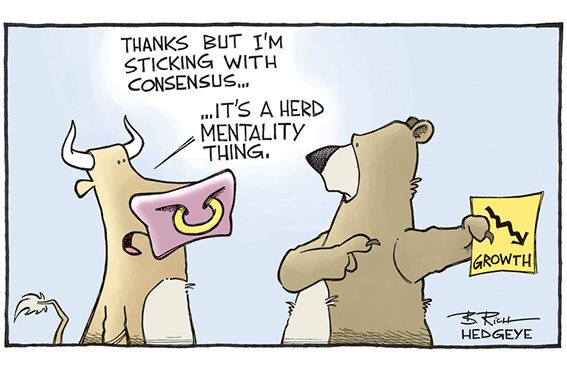
Der Erfolg passiver Anlagen lässt sich nicht allein durch finanzielle Kriterien erklären, sondern auch durch eine psychologische und politische Dynamik innerhalb der Stiftungsräte. Sich im Durchschnitt der marktüblichen Referenzindizes (wie der bekannten Pictet-BVG-25/40/60-Indizes) zu bewegen, vermittelt ein Gefühl von Komfort und Sicherheit, das jedoch nur relativ ist.
Dieses Verhalten erinnert an Dynamiken in der Schule: Wenn ein Schüler eine schlechte Note nach Hause bringt, lautet die erste Verteidigungsreaktion oft: „Ja, aber der Klassendurchschnitt ist ebenfalls sehr tief!“ Diese Analogie veranschaulicht treffend den Mechanismus der Reputationsrisikovermeidung, der zahlreiche Anlagekommissionen in ihren Entscheidungen hemmt.
Wenn eine Pensionskasse bei einem Börsencrash mit einem passiven Management 12% verliert und ihr Referenzindex ebenfalls 12% einbüsst, können sich der Manager und der Stiftungsrat damit beruhigen, dass sich auch die Vergleichsgruppe ähnlich entwickelt hat und letztlich der Markt dafür verantwortlich war.
Wenn dagegen ein Manager bewusst ausgetretene Pfade verlässt, um Konzentrationsrisiken zu reduzieren, und dabei 1% hinter dem Index zurückbleibt, wird sein Ergebnis unmittelbar negativ beurteilt – selbst wenn sein Ziel darin besteht, das Kapital langfristig besser zu schützen.
Diese kurzfristige Sichtweise führt zu einem offensichtlichen Widerspruch bei den Diskussionen über den BVG-Mindestzinssatz oder die Verzinsung der Vorsorgeguthaben. Bestimmte Versichertenvertreter setzen sich gegen einen als zu tief empfundenen Mindestzinssatz ein, da dieser die Kaufkraft künftiger Rentner beeinträchtigen könnte. Gleichzeitig stimmen dieselben Vertreter in den Anlagekommissionen häufig für kostengünstige indexierte Strategien und bevorzugen damit passive Anleihenanlagen, während sie alternative Anlagen meiden.
Zu ihrer Entlastung sei gesagt, dass diese Haltung häufig auf Empfehlungen des Anlageberaters zurückgeht. Auch diese haben aus Gründen des Reputationsrisikos ein Interesse daran, eine Positionierung nahe am Marktdurchschnitt zu empfehlen. Hier zeigt sich erneut der zuvor beschriebene Komfort der „Klassennote“: Wer den Index empfiehlt, stellt sicher, niemals allein falsch zu liegen.
Es sei daran erinnert, dass die Pensionskassen glücklicherweise durchaus die Möglichkeit haben, die Vorsorgeguthaben ihrer Versicherten höher zu verzinsen. Dafür müssen jedoch die entsprechenden Voraussetzungen geschaffen werden.
Auf dem Weg zu einer effizienten Vermögensallokation: Kosten optimieren statt Performance schmälern
Um dieser indexgetriebenen Trägheit zu entkommen, müssen Pensionskassen ihren Umgang mit Performance und Kosten überdenken. Im Alltag entscheidet sich schliesslich auch niemand bei der Wahl einer Wohnung, eines Verkehrsmittels oder eines Dienstleisters ausschliesslich für die günstigste Variante. Wir akzeptieren, dass Qualität, Fachwissen und Sicherheit ihren Preis haben – vorausgesetzt, der daraus entstehende Mehrwert lässt sich nachweisen.
Dasselbe sollte für die finanzielle Architektur der 2. Säule gelten. Entscheidend ist am Ende nicht die Höhe der Kosten (TER), sondern das, was nach Abzug sämtlicher Kosten tatsächlich bei der Pensionskasse verbleibt.
Konkrete Optimierungsmöglichkeiten bestehen beispielsweise in folgenden Bereichen:
- Die Anleihenquote intelligenter verwalten (35%–40%): Empirische Untersuchungen zeigen, dass aktives Management – anders als bei Aktien – an den Anleihenmärkten einen deutlichen Netto-Mehrwert generieren kann. Durch die Loslösung von Referenzindizes kann ein Manager übermässig verschuldete Emittenten vermeiden, die Zinssensitivität beziehungsweise Duration dynamisch steuern und Liquiditätsineffizienzen nutzen. Entscheidend ist dabei, das gesamte Rendite-Risiko-Profil in den Mittelpunkt zu stellen, anstatt passiv die Zunahme der weltweiten Verschuldung zu finanzieren.
- Die Aktienkonzentration entschärfen (30%–35%): Ein möglicher Ansatz besteht darin, alternative Indexierungsmethoden wie die Gleichgewichtung (Equal Weight) oder Minimum-Variance-Ansätze zu prüfen, bei denen das Portfolio nach dem Risiko und nicht nach der Unternehmensgrösse aufgebaut wird. Eine stärkere Gewichtung der Schwellenländer – die einen wesentlichen Beitrag zur Weltwirtschaft leisten, in traditionellen Indizes jedoch unterrepräsentiert sind – sowie zukunftsorientierter Unternehmen kann dazu beitragen, das Risiko einer durch KI ausgelösten sektoralen Blasenbildung zu reduzieren.
- Die Alternative der unkorrelierten Anlageklassen: Die Gesamteffizienz des Portfolios lässt sich durch die Integration nicht kotierter Sachwerte wie Infrastruktur und Private Equity erhöhen. Darüber hinaus lassen sich weitere Möglichkeiten wie Hedge Funds prüfen oder, wenn die Kosten begrenzt werden sollen, Rohstoffe und dynamische Multi-Asset-Strategien.
Die Debatte zwischen aktivem und passivem Anlagemanagement wird immer weitergehen
Einige Beobachter werden diesen kritischen Standpunkt gegenüber dem Indexmanagement als interessengeleitet betrachten. Bis zu einem gewissen Grad trifft dies zu: Eine agilere, risikobewusstere und stärker an den tatsächlichen Marktgegebenheiten orientierte Vermögensverwaltung zu fördern, ist seit mehr als 20 Jahren ein wesentlicher Bestandteil meines Engagements für die berufliche Vorsorge und wird es auch künftig bleiben. Das bedeutet jedoch keineswegs, dass das Indexmanagement vollständig ausgeschlossen werden sollte.
Unsere Tätigkeit basiert vor allem auf Vertrauen, Weiterbildung und kontinuierlicher Information der Entscheidungsträger in der 2. Säule. Die langfristige Performance bestimmter Vorsorgeeinrichtungen hat gezeigt, dass ein aktives Risikomanagement und eine indexunabhängige Diversifizierung dazu beitragen können, rein passive Portfolios über längere Zeiträume strukturell zu übertreffen und damit konkret dem übergeordneten Interesse der Versicherten zu dienen.
Letztlich sollte die Antwort auf die Debatte zwischen aktivem und passivem Management bei börsenkotierten Anlagen niemals binär ausfallen. Es lohnt sich jedoch, die nötige Zeit zu investieren, um die Effizienz des „dritten Beitragszahlers“ zu steigern – vorausgesetzt, der Wille dazu ist vorhanden. Dies liegt vor allem im Interesse der Versicherten und unserer künftigen Renten.